Domain versemacher.de kaufen?
Wir ziehen mit dem Projekt
versemacher.de um.
Sind Sie am Kauf der Domain
versemacher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versemacher.de kaufen?
Wie werden in der Versanalyse Metrum, Reimschema und Versmaß analysiert und interpretiert?
In der Versanalyse wird das Metrum durch die regelmäßige Betonung und Länge der Silben bestimmt. Das Reimschema zeigt die Reimstruktur innerhalb des Gedichts an. Das Versmaß gibt Auskunft über die Anzahl der Silben und den Rhythmus eines Verses. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Tunesday Records Rhythmik for KidsTunesday Records Rhythmik für Kids – Rhythmische Klatsch-und Notenleseübungen: Rhythmusübungen für Kinder ab 5 Jahren, von Jörg Sieghart, Ergänzung zur musikalischen Früherziehung, für alle Musikinstrumente, mit extra großen Noten, ISMN 9790501980192, 30 x 22 cm, 28 Seiten, inkl.mp-3 Download mit Demoversionen, in deutscher Sprache12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ravensburger 55354 Lieder, Reime, FingerspieleEltern und Erzieher finden hier ein vielfältiges Angebot, mit dem sie die Sprachfähigkeit und Motorik von Kindergarten- und Schulkindern spielerisch fördern können. Ideal zum Nachsingen bzw. Nachspielen. Der Titel enthält eine bunte Sammlung der schönsten und beliebtesten Kinderlieder und Reime: Alle meine Entchen, Ein Männlein steht im Walde, Schlaf, Kindchen, schlaf, Hoppe, hoppe, Reiter, Zehn kleine Zappelmänner und vieles mehr. Alle Lieder enthalten Noten und Gitarrenakkorde und wurden von Marlis Scharff-Kniemeyer fantasievoll in Szene gesetzt. Mit vielen bekannten und neuen Liedern, Reimen und FingerspielenVielzahl von farbigen, qualitativ hochwertigen IllustrationenDie schönsten Kinderlieder und Reime14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Magellan Verlag Blitz-Blank-ReimeAm Mittag vor dem Honignaschen geht Betty Bärchen ... Na, was wohl? Pfoten waschen, natürlich! Und was putzt Hengst Henry mit der weißen Mähne? Richtig! Dreimal täglich seine Zähne. Dieses herrlich illustrierte Pappbilderbuch bietet großes Reimvergnügen für die Kleinsten und vermittelt spielerisch, wie wichtig Körperhygiene im Alltag ist. So machen Zähneputzen, Baden und Einseifen gleich doppelt Spaß!10,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
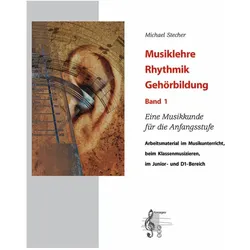
Lern Material Musik Musiklehre Rhythmik 1Lern Material Musik Musiklehre – Rhythmik – Gehörbildung 1: Musikkunde für die Anfangsstufe, von Michael Stecher, Prüfungsvorbereitung für das Leistungsabzeichen im Junior- und D1-Bereich, ISBN 9789043166713, LMM 213-001-404, 23 x 30,5 cm, 232 Seiten, inkl. Download mit Demoversionen und Hörübungen, in deutscher Sprache30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Musiklehre Rhythmik Gehörbildung Band 1Umfassende Inhalte zu Musiklehre, Rhythmik und Gehörbildung, Ideal zur Vorbereitung auf das Leistungsabzeichen D1 (Bronze) und Junior, Einsetzbar im Einzel-, Gruppen- und Schulunterricht, Systematisch strukturiertes Lernsystem mit klaren Fortschrittsstufen, Online-Zugriff auf alle Hörübungen im MP3-Format, Begleit-App "Musikkunde interaktiv" für Android und iOS,30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
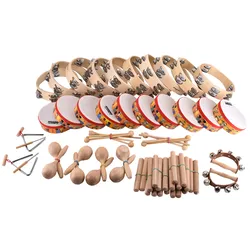
Nino Nino 515 Rhythmik SetNino 515 Rhythmik Set 515, NINO Rhythmikset mit Korb, Inhalt: je 1x Holz Guiro, Triangel mit intensivem und langanhaltendem Klang, mittel, Plastikmaracas Paar klein, Schläger mit Schellenringen, mit 9 Paar Aluminiumschellen, Klanghölzer Paar klein, Energy Chimes Mittlere Version, A-Go-Go aus Holz - zweireihig, Caxixi doppel, Dreieckige Holzshaker in verschiedenen Größen, Botany Shaker, Banane, Schüttelei in Gelb, Mini Fiberglasguiro169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tunesday Records Rhythmik for KidsTunesday Records Rhythmik für Kids – Rhythmische Klatsch-und Notenleseübungen: Rhythmusübungen für Kinder ab 5 Jahren, von Jörg Sieghart, Ergänzung zur musikalischen Früherziehung, für alle Musikinstrumente, mit extra großen Noten, ISMN 9790501980192, 30 x 22 cm, 28 Seiten, inkl.mp-3 Download mit Demoversionen, in deutscher Sprache12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ravensburger 55354 Lieder, Reime, FingerspieleEltern und Erzieher finden hier ein vielfältiges Angebot, mit dem sie die Sprachfähigkeit und Motorik von Kindergarten- und Schulkindern spielerisch fördern können. Ideal zum Nachsingen bzw. Nachspielen. Der Titel enthält eine bunte Sammlung der schönsten und beliebtesten Kinderlieder und Reime: Alle meine Entchen, Ein Männlein steht im Walde, Schlaf, Kindchen, schlaf, Hoppe, hoppe, Reiter, Zehn kleine Zappelmänner und vieles mehr. Alle Lieder enthalten Noten und Gitarrenakkorde und wurden von Marlis Scharff-Kniemeyer fantasievoll in Szene gesetzt. Mit vielen bekannten und neuen Liedern, Reimen und FingerspielenVielzahl von farbigen, qualitativ hochwertigen IllustrationenDie schönsten Kinderlieder und Reime14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie werden in der Versanalyse Metrum, Reimschema und Versmaß analysiert und interpretiert?
In der Versanalyse wird das Metrum durch die regelmäßige Betonung und Länge der Silben bestimmt. Das Reimschema zeigt die Reimstruktur innerhalb des Gedichts an. Das Versmaß gibt Auskunft über die Anzahl der Silben und den Rhythmus eines Verses. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Magellan Verlag Blitz-Blank-ReimeAm Mittag vor dem Honignaschen geht Betty Bärchen ... Na, was wohl? Pfoten waschen, natürlich! Und was putzt Hengst Henry mit der weißen Mähne? Richtig! Dreimal täglich seine Zähne. Dieses herrlich illustrierte Pappbilderbuch bietet großes Reimvergnügen für die Kleinsten und vermittelt spielerisch, wie wichtig Körperhygiene im Alltag ist. So machen Zähneputzen, Baden und Einseifen gleich doppelt Spaß!10,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lern Material Musik Musiklehre Rhythmik 1Lern Material Musik Musiklehre – Rhythmik – Gehörbildung 1: Musikkunde für die Anfangsstufe, von Michael Stecher, Prüfungsvorbereitung für das Leistungsabzeichen im Junior- und D1-Bereich, ISBN 9789043166713, LMM 213-001-404, 23 x 30,5 cm, 232 Seiten, inkl. Download mit Demoversionen und Hörübungen, in deutscher Sprache30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Rhythmik-Set für den KindergartenFür Kinder ab 3 Jahren geeignet, Ideal für Singkreis, Kindergarten und Spielgruppe, Fördert Motorik, Kreativität & Gehör, Weiche, abgerundete Kanten - sicher für kleine Hände, Inkl. Aufbewahrungskiste ,379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carlsen Verlag 50 Reime für KleineReimespaß für alle Sinne! "Liebe, liebe, Sonne", "Alle meine Fingerklein" oder "Guten Abend, gute Nacht": Dieser erste Sammelband enthält die 50 schönsten Reime, Lieder und Fingerspiele für Kleinkinder: zum Vorlesen, Auswendiglernen und für das erste Kennenlernen bekannter Klassiker. Außerdem werden durch Rhythmus und Melodien spielerisch Laute und Sprache gefördert – und leichte Bewegungen mit den Händen wecken die Bewegungsfreude der Kleinen! · Im familienfreundlichen Vorleseformat · Mit kurzen Anleitungen zum Mitmachen und Mitsprechen · Für die spielerische Sprachförderung mit allen Sinnen von Anfang an Zum gemeinsamen Anschauen, Mitmachen und Entdecken. Zauberhaft illustriert von Mascha Greune. Für Kinder ab 2 Jahren.12,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.